
لم تعد قضية القمح في الجزائر مجرد سؤال تقليدي عن حجم الإنتاج المحلي مقارنة بالاحتياجات الوطنية، بل تحولت إلى ملف استراتيجي يرتبط بالمناخ، والأسواق العالمية، وأمن الإمدادات، وتكاليف النقل والتأمين، وحتى بالتوازنات الجيوسياسية.
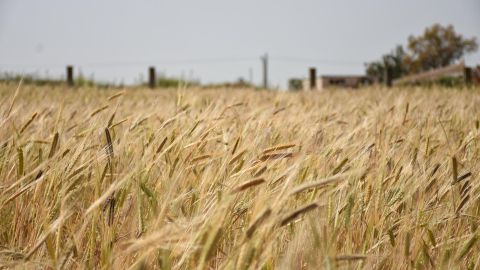
وتنتج الجزائر القمح والحبوب فعلًا، خلافًا لفكرة شائعة تقول إنها "ليست دولة منتجة للقمح"، لكنها في المقابل لا تزال غير قادرة على تغطية احتياجاتها الوطنية بالكامل من الإنتاج المحلي. وهذا الفرق جوهري عند قراءة التحولات التي يشهدها قطاع الحبوب عام 2026.
وفي السياق، قال المحلل الإقتصادي هواري تيغرسي لـ"سبوتنيك": "حسب تقديرات منظمة الأغذية والزراعة، يُتوقع أن يصل إنتاج الحبوب في الجزائر خلال 2026 إلى نحو 5 ملايين طن، وهو أعلى مستوى منذ 2019، في وقت تقدر فيه احتياجات البلاد من واردات القمح لموسم 2026/2027 بنحو 8.5 ملايين طن".
وأضاف: "الأرقام تكشف حقيقة أساسية وهي أن ارتفاع الإنتاج المحلي لا يعني نهاية الاستيراد، وإنما يعني تقليص جزء من الاعتماد على الخارج وتحسين قدرة الجزائر على إدارة المخاطر، ولعل التحول الأبرز في المقاربة الجزائرية هو أن المعادلة لم تعد تقوم فقط على إنتاج ما يمكن إنتاجه محليًا واستيراد ما تبقى".
وتابع تيغرسي: "الجزائر تدرك أن إنتاج القمح المحلي شديد التأثر بالجفاف والتغيرات المناخية، في وقت يظل فيه الطلب الداخلي مرتفعًا، ولذلك فإن تحقيق الاكتفاء الكامل في المدى القصير يبدو هدفًا صعبًا ومكلفًا، سواء من الناحية الاقتصادية أو المائية"، موضحا أن "الحل الأكثر واقعية هو بناء منظومة متعددة الحلقات تجمع بين زيادة الإنتاج المحلي، وتوسيع قدرات التخزين، وتنويع الموردين، وتحسين النقل واللوجستيات".
وأشار إلى "أهمية التوجه نحو الجنوب والهضاب والمناطق التي تتوفر فيها إمكانات الري، إلى جانب توسيع استخدام الري المحوري والتقنيات الزراعية الحديثة والاستثمارات الكبرى في الزراعة، بهدف زيادة المساحات المزروعة، ورفع إنتاجية الهكتار لتحقيق إنتاج أكثر استقرارًا وأقل اعتمادًا على الأمطار".
وشدد تيغرسي على أن "أهمية كل طن إضافي من الحبوب المنتجة محليًا، تكمن في تقليل تعرض الجزائر لتقلبات الأسعار العالمية، وتكاليف الشحن والتأمين، والاضطرابات الجيوسياسية".
تنويع مصادر الاستيراد
ويرى تيغرسي أن "الجزائر لا يمكنها أن تبني أمنها الغذائي على منشأ واحد مهما كانت قدرته الإنتاجية أو تنافسية أسعاره، ولذلك تظل السوق مفتوحة أمام عدة مصادر، كروسيا، أوكرانيا، رومانيا، بلغاريا وغيرها، بما يسمح بالاختيار وفق السعر والجودة وتكلفة النقل ومستوى المخاطر".
وأضاف: "تزداد أهمية هذه السياسة في ظل اضطرابات البحر الأسود، فالأحداث الأخيرة أظهرت أن السعر المعلن للقمح لا يمثل دائمًا التكلفة الحقيقية، فالهجمات على البنية التحتية والسفن ترفع مخاطر الشحن والتأمين، وتدفع المنتجين والمصدرين إلى البحث عن مسارات بديلة، وهنا تظهر ميزة الجزائر الجغرافية، فقربها من أوروبا والبحر المتوسط والبحر الأسود يمنحها قدرة نسبية على تنويع مصادرها دون الاضطرار دائمًا إلى الاعتماد على شحنات تأتي من مناطق بعيدة مثل أستراليا أو أمريكا الجنوبية".
من المورّد إلى الشريك الاستراتيجي
وحسب تيغرسي، "ربما يكون التطور الأهم الذي تحتاجه الجزائر خلال المرحلة المقبلة هو الانتقال من مفهوم المورد التقليدي إلى مفهوم الشريك الاستراتيجي، فالمورد يبيع القمح وينتهي دوره عند وصول الشحنة، أما الشريك فيمكن أن يكون جزءًا من منظومة الأمن الغذائي نفسها، عبر عقود توريد متعددة السنوات، وضمان حد أدنى من الكميات في فترات الأزمات، والمشاركة في بناء صوامع ومرافق تخزين، وتطوير الخدمات اللوجستية، ونقل التكنولوجيا الزراعية".
ويرى تيغرسي أنه "قد يكون الهدف الأكثر واقعية، خلال السنوات المقبلة ليس الوصول إلى "صفر واردات"، وإنما خفض الاعتماد على الواردات مع بناء بدائل ومخزونات ومصادر توريد متعددة".